2026-09-20 10:56:43 作者:网络
分类:出国留学
最近半年跑了不下十所高中做升学讲座,一半以上的提问都绕不开钱。孩子拿到了梦校的offer,一家人欢天喜地,转头就卡在了学费和生活费的缺口上。这时候,助学贷款就成了很多家庭破局的唯一选项。
很多家长一开始抹不开面子,觉得借钱读书丢人,不如让孩子国内读个研究生算了。可只有孩子自己知道,那个offer熬了三四年的标化、刷了无数个夜的文书,错过就是一辈子的遗憾!
为什么出国留学助学贷款成了新刚需?
放在十年前,大家对出国留学的印象还就是“有钱人读的书”,能出去的非富即贵。现在不一样了。国内基础教育改革一直在推多元化升学路径,很多普通高中都开了国际部、升学指导中心,越来越多普通工薪家庭的孩子能拿到海外名校的offer,缺的就是那笔启动资金。
不少家庭不是拿不出钱,是拿不出“一次性拿出几十万现金”。家里的钱套在房贷、理财里,动了就要亏手续费,提前支取利息损失大,不如借一笔钱,慢慢还。
还有些孩子硕士出去读书,毕业后想留海外工作,家庭不想一次性把钱都花出去,留着应急,用助学贷款覆盖开支,其实是更聪明的现金流规划。
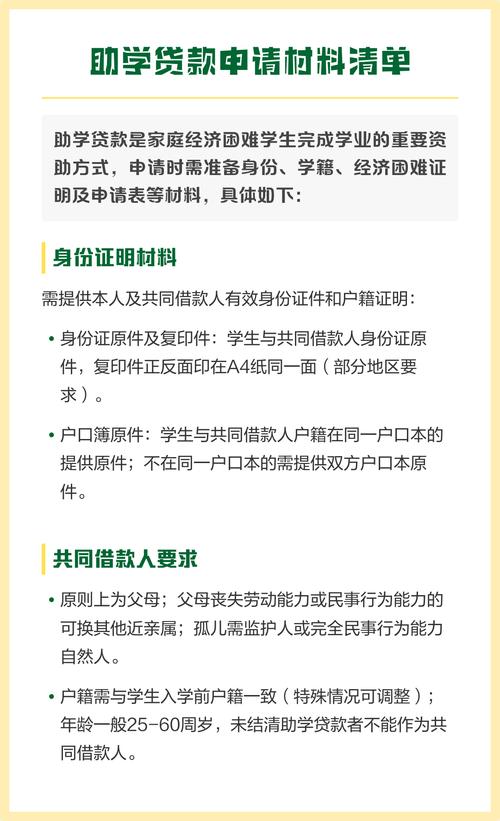 出国留学助学贷款申请材料清单
问:没有本地房产,普通工薪家庭能申请到助学贷款吗?
答:真的能。很多家长被固有印象困住,觉得助学贷款必须要抵押物,必须要有公职人员担保,其实现在国内针对出国留学的助学贷款产品已经很成熟,不少信用贷产品,只要孩子拿到了教育部认可的海外院校offer,父母一方有稳定的收入流水,征信没问题,就能申请。最高额度能覆盖整个留学阶段的学费加生活费,不少产品还支持在读期间只还利息,毕业之后再开始还本金,压力真的不大。
申请助学贷款,这三个坑一定要避开
我接触过不少踩了坑的家庭,说出来都是泪。整理了三个最常见的坑,记下来。
第一个坑:只看利率不看还款规则。有些机构打出很低的年利率,结果要求你入学第一个月就开始还本金,孩子读书期间哪来的收入?最后还是家长每个月紧巴巴挤钱出来,本来想缓解压力,反而压力更大了。
第二个坑:忽略汇率风险。有些外资银行放的是外币贷款,你还款的时候要用外币还,要是这几年人民币汇率跌了,你实际要还的钱平白无故多了十几万,找谁说理去?优先选人民币放款的产品,换汇自己操作,风险全在自己手里,不香吗?
第三个坑:不问院校资质就乱申请。有些不正规的机构,不管你申的学校是不是教育部认可,只要你申请就给批贷款。等你孩子读完回来,发现学历不认,工作找不到,贷款还得一分不少接着还,这不就是坑吗?
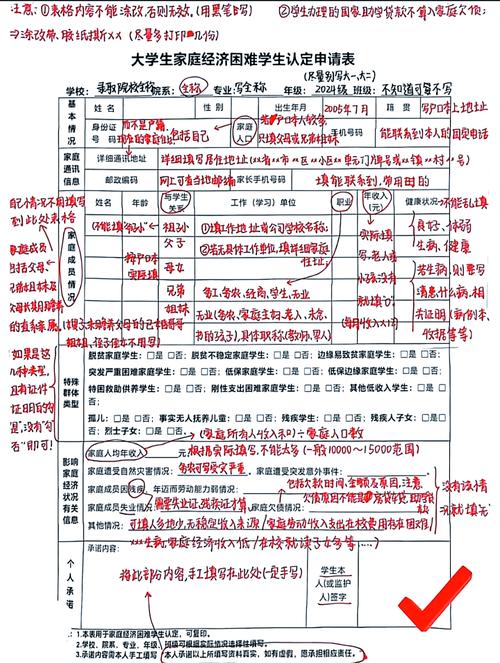 出国留学助学贷款申请避坑对照表
问:我是中学的升学指导老师,经常有学生找我帮忙做助学贷款的担保人,这种情况要不要答应?
答:说实话,现在正规的出国留学助学贷款都不需要第三方担保人,一般只要直系亲属做共同借款人就够了。如果真的要求担保人,一定要先看清楚担保条款,是一般担保还是连带责任担保,要是借款人还不上钱,你会不会被冻结资产、影响征信?别抹不开面子不好意思拒绝,糊里糊涂签了字,最后把自己的职业和征信都搭进去,太不值得。
助学贷款,正在拉平留学的门槛
 助学贷款,正在拉平留学的门槛
这几年最大的感受,就是基础教育改革一直在往教育公平的方向走,以前只有有钱人能碰的留学,现在普通家庭的孩子也能靠自己的成绩拿到门票,而助学贷款就是那最后一块敲门砖。
去年我在浙江一所县城中学碰到一个孩子,农村出来,高中三年自己考雅思、攒竞赛证书,最后拿到了帝国理工的本科offer,全家东拼西凑还差四十万,最后走了助学贷款顺利入学。今年暑假孩子回来,说在那边拿到了奖学金,差不多能覆盖第二年的学费,一家人都松了口气。
换作十年前,这事根本想都不敢想啊!
不过话说回来,助学贷款不是天上掉馅饼,也不是适合所有人。要是你申的是那种排名靠后的“水校”,毕业之后根本找不到能覆盖贷款月供的工作,那这笔贷款就是一辈子的包袱,千万不要脑子一热就申请。
选对产品,用对地方,助学贷款就能给孩子一个改变人生的机会。这就够了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:出国留学助学贷款:刚需家庭必须知道的核心常识
文章链接:https://m.rdbsxx.cn/news/73606.html